Lanseeraushinta — vain tänään

📄 Digitaalinen kirja PDF-muodossa · lue puhelimella tai tulosta

Kahdenkertainen kirjanpito kuvina Jokainen vienti neljällä kysymyksellä, aina samassa järjestyksessä

Aloitat alusta, ilman pohjatietoja: T-tilit, debet ja kredit, tase, tuloslaskelma, ALV 25,5 %, arjen viennit ja tilinpäätös Suomen kirjanpitolain ja Verohallinnon ohjeiden mukaan. Jokaisella aiheella on oma sivunsa: ensin piirros, sitten se, mikä pitää muistaa. 64 kuvitettua sivua.

HALUAN KIRJAN JA 2 LAHJAKIRJAA

🔒 Turvallinen maksu · PDF sähköpostiisi · 30 päivän takuu

Jokaisella aiheella oma sivunsa4 kysymystä joka viennissä: mitkä tilit muuttuvat, mitä tyyppiä ne ovat, kasvavatko vai pienenevätkö, kummalle puolelle
64 kuvitettua sivua8 osaa, kirjanpidon perustasta tenttikertaukseen
Ajantasaiset lähteetKirjanpitolaki 1336/1997, arvonlisäverolaki ja KILAn yleisohjeet
PDF sähköpostiisiMuoto

Kurkista kirjan sisään

Jokaisella sivulla on iso piirros ja laatikko, jossa ovat tilit, puolet ja luvut, jotka pitää osata:

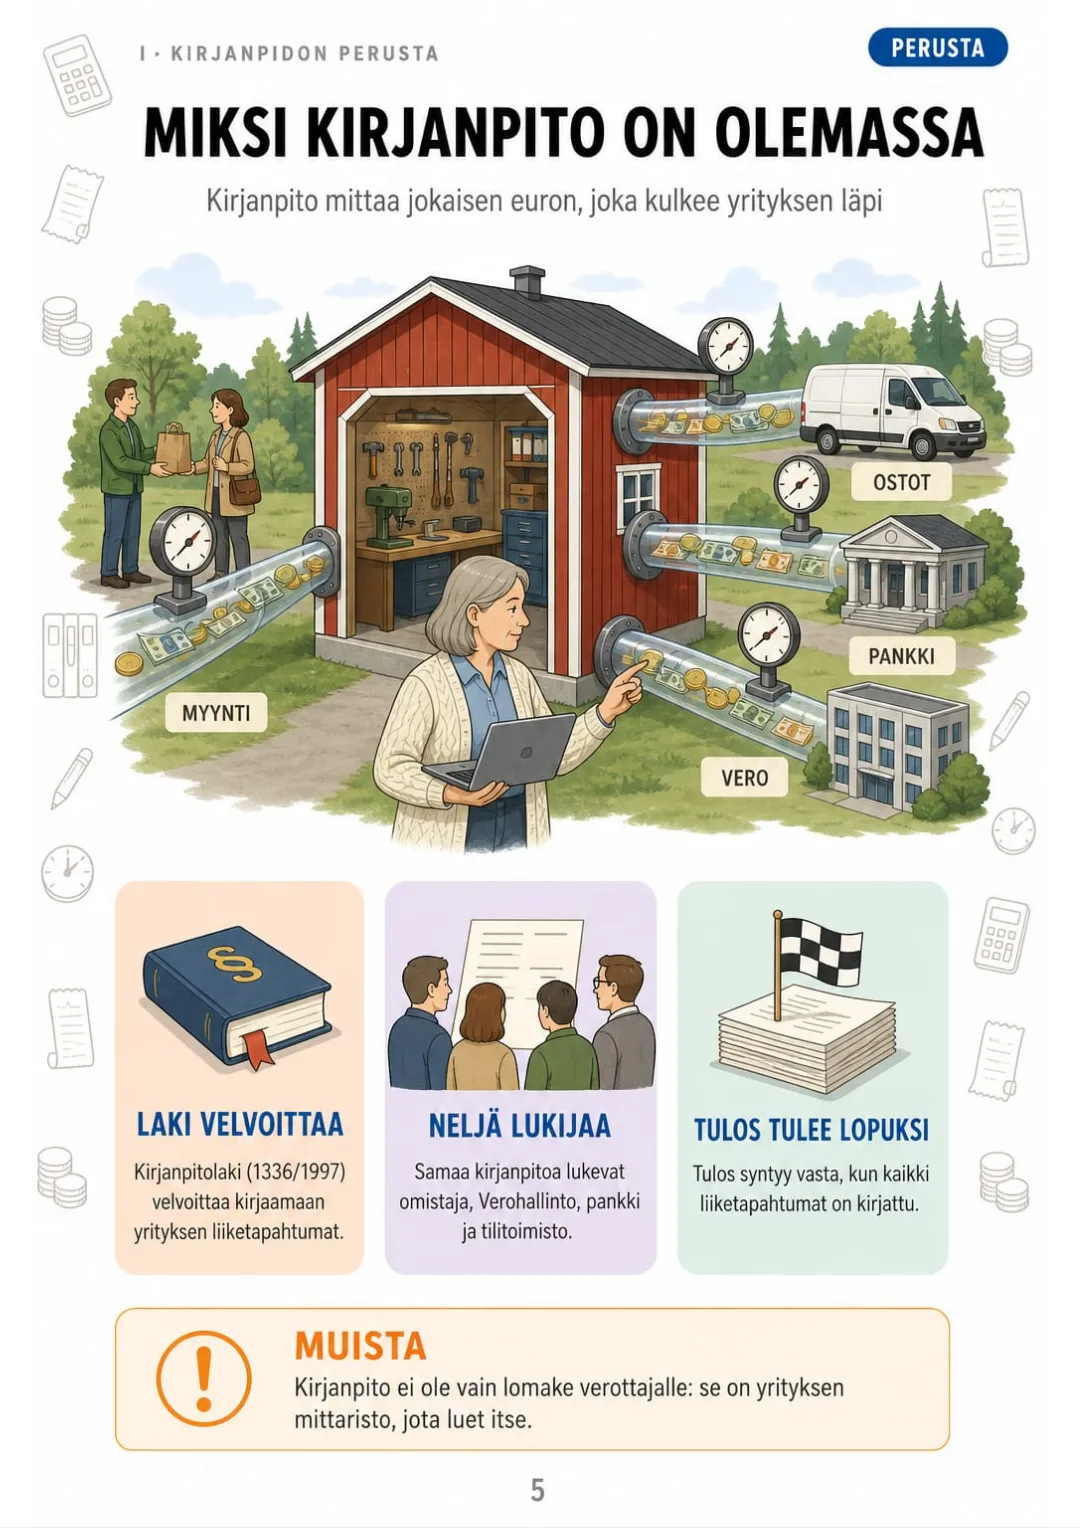
Kirjanpitolaki 1336/1997: jokainen liiketapahtuma kirjataan, ja tulos syntyy vasta lopuksi.
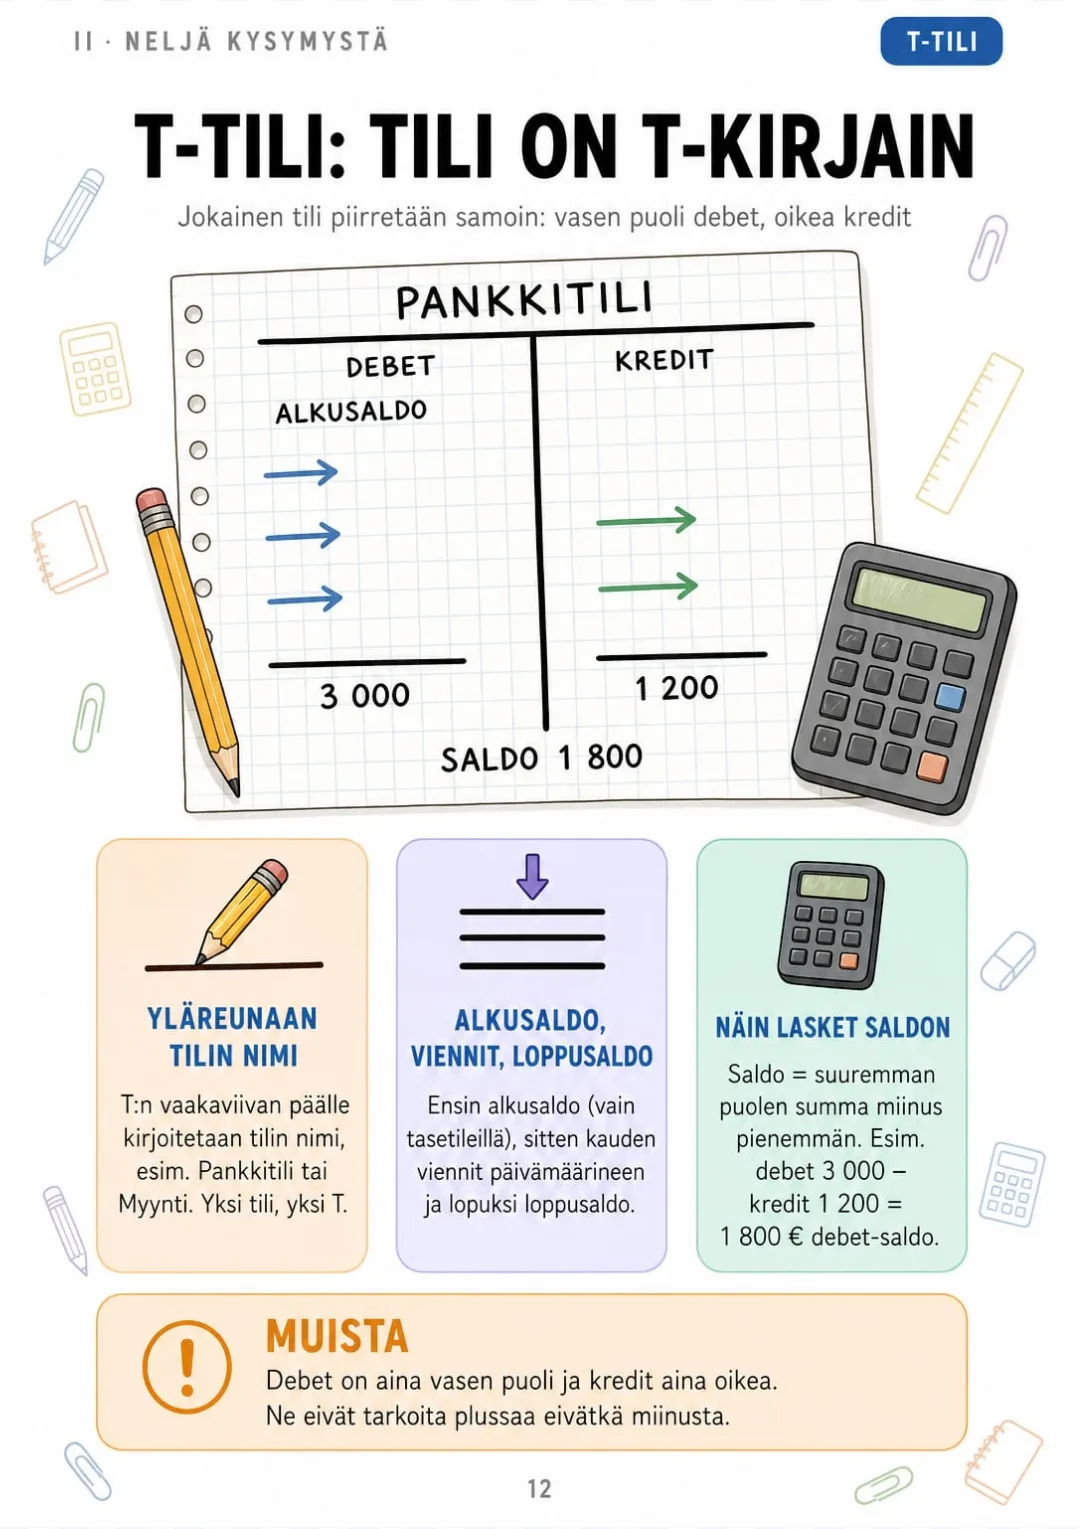
T-tili: nimi ylös, debet vasemmalle, kredit oikealle, saldo = suurempi puoli − pienempi.
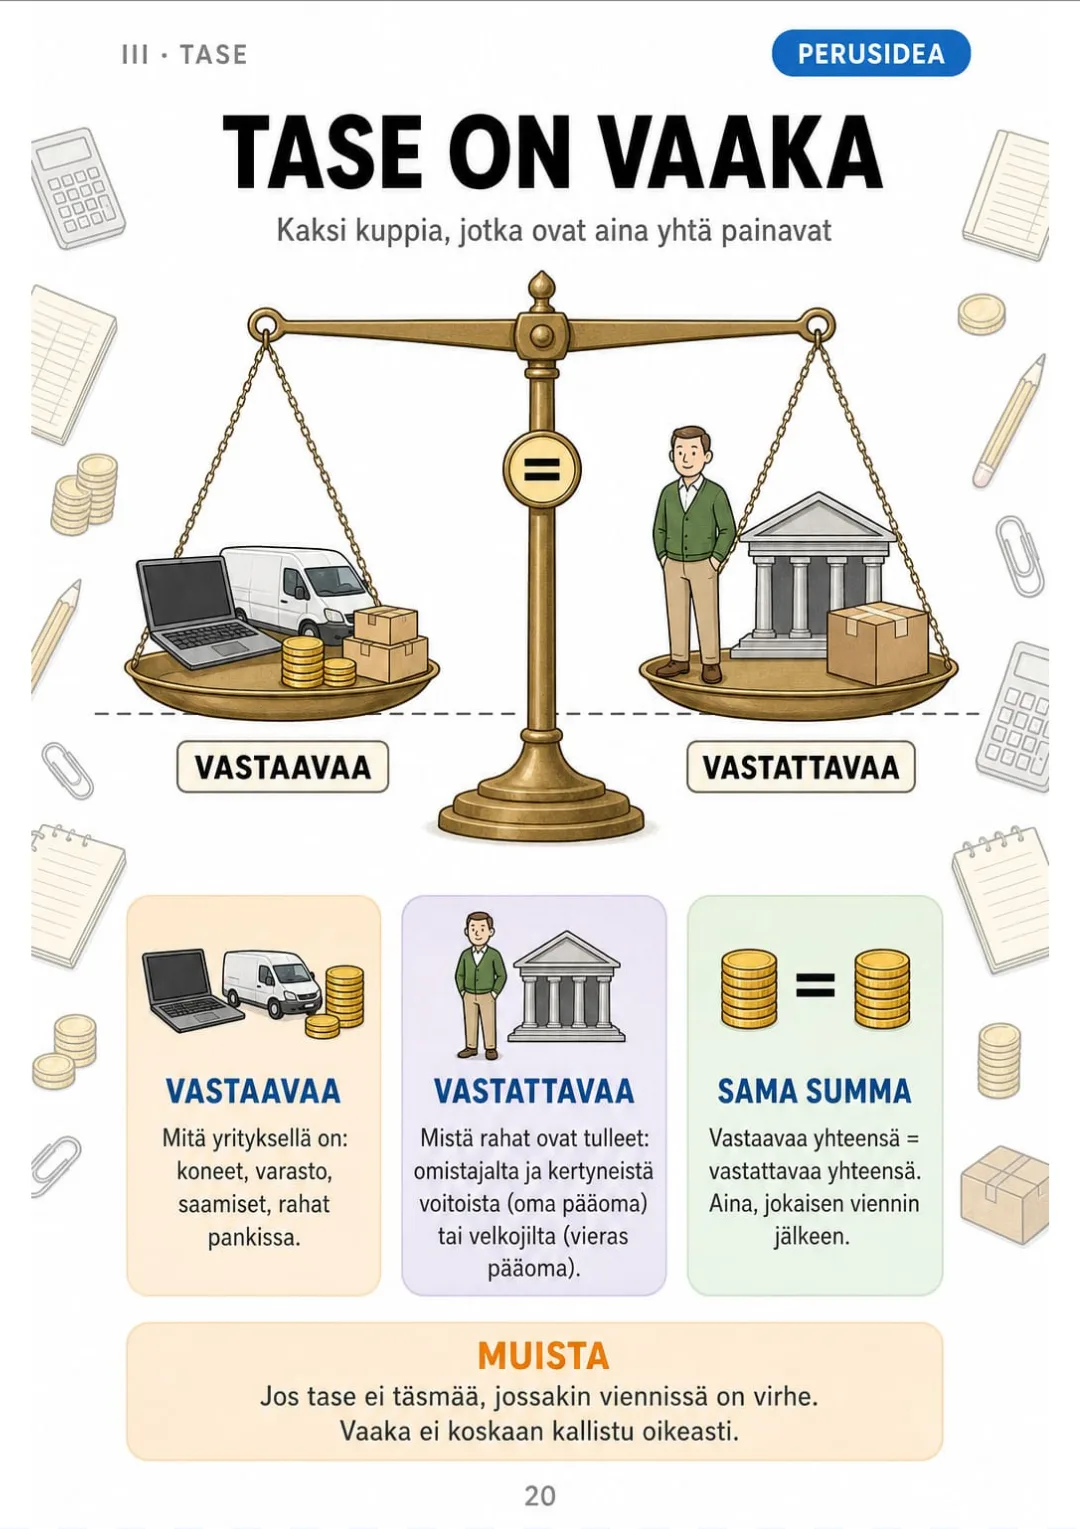
Vastaavaa yhteensä = vastattavaa yhteensä, aina
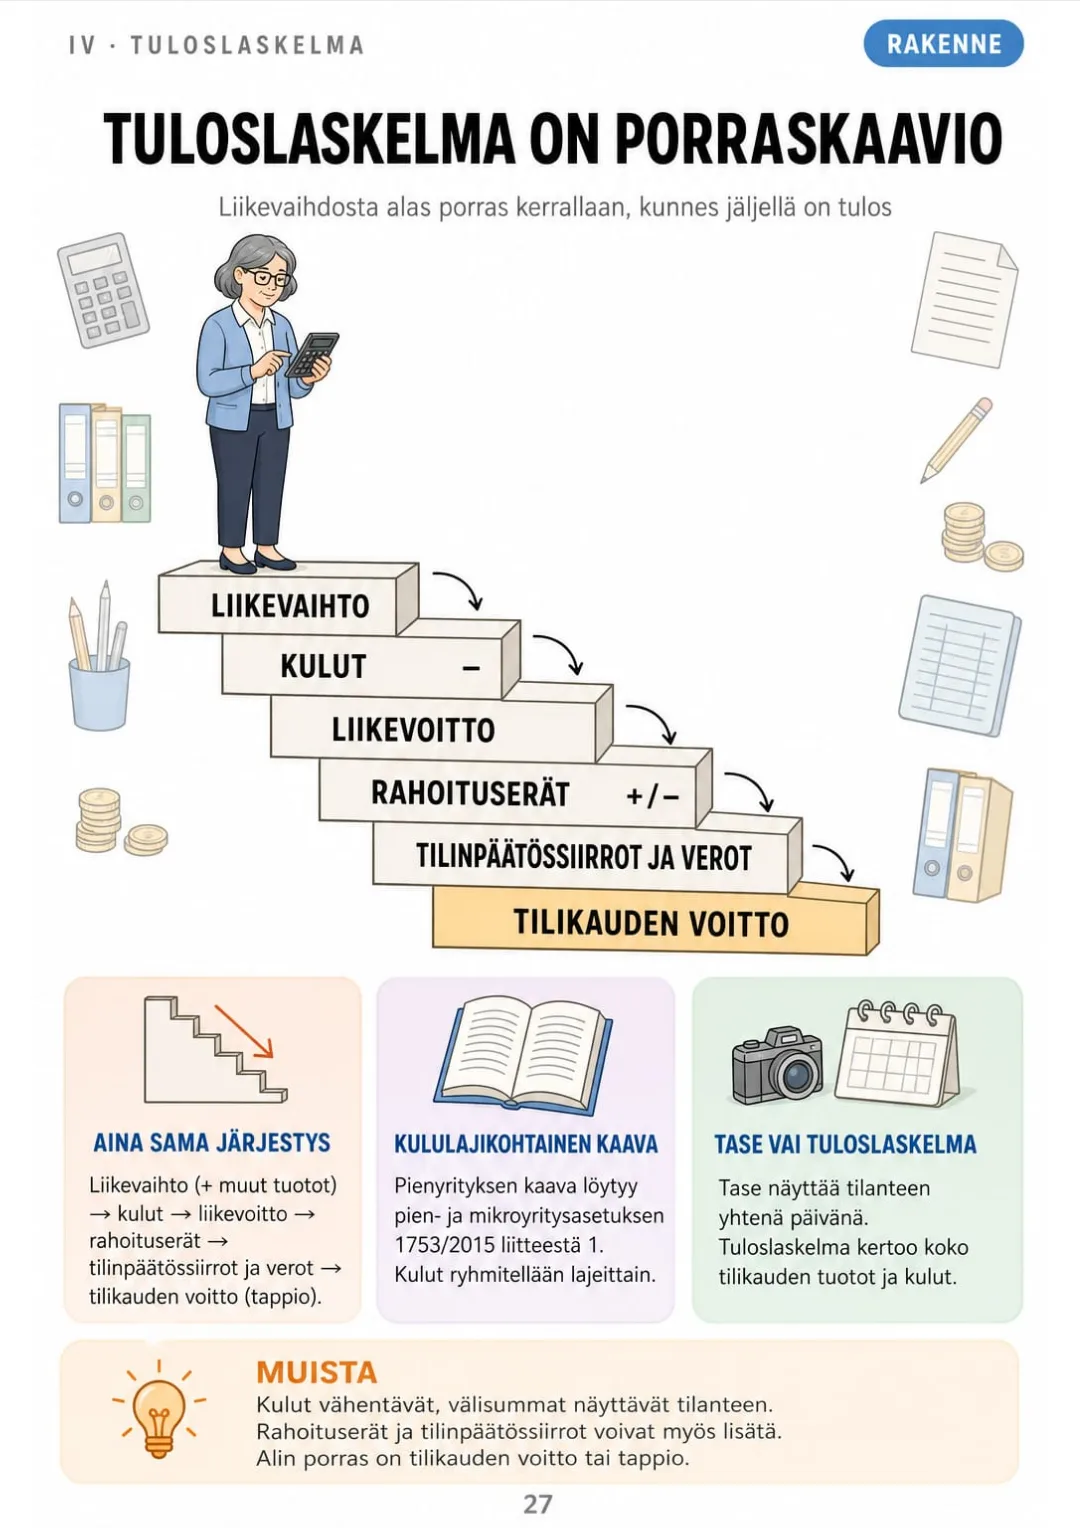
Liikevaihto → kulut → liikevoitto → rahoituserät → tilinpäätössiirrot ja verot → tilikauden voitto, yhtenä porraskuvana.
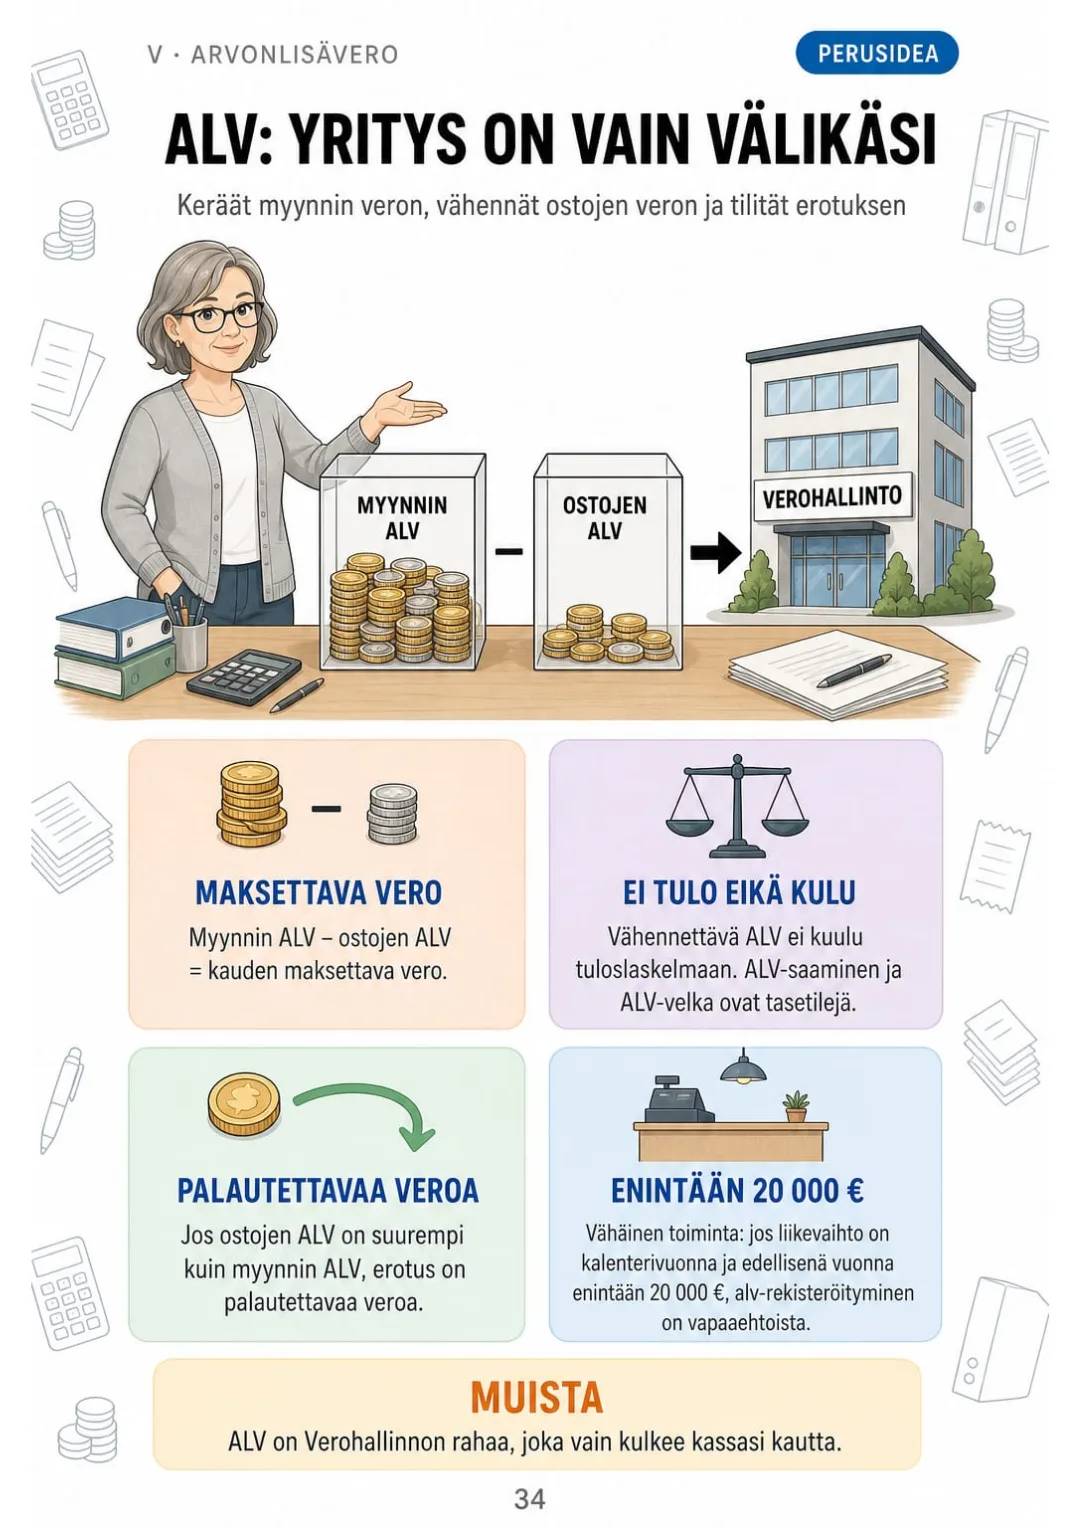
Myynnin ALV − ostojen ALV = maksettava tai palautettava vero
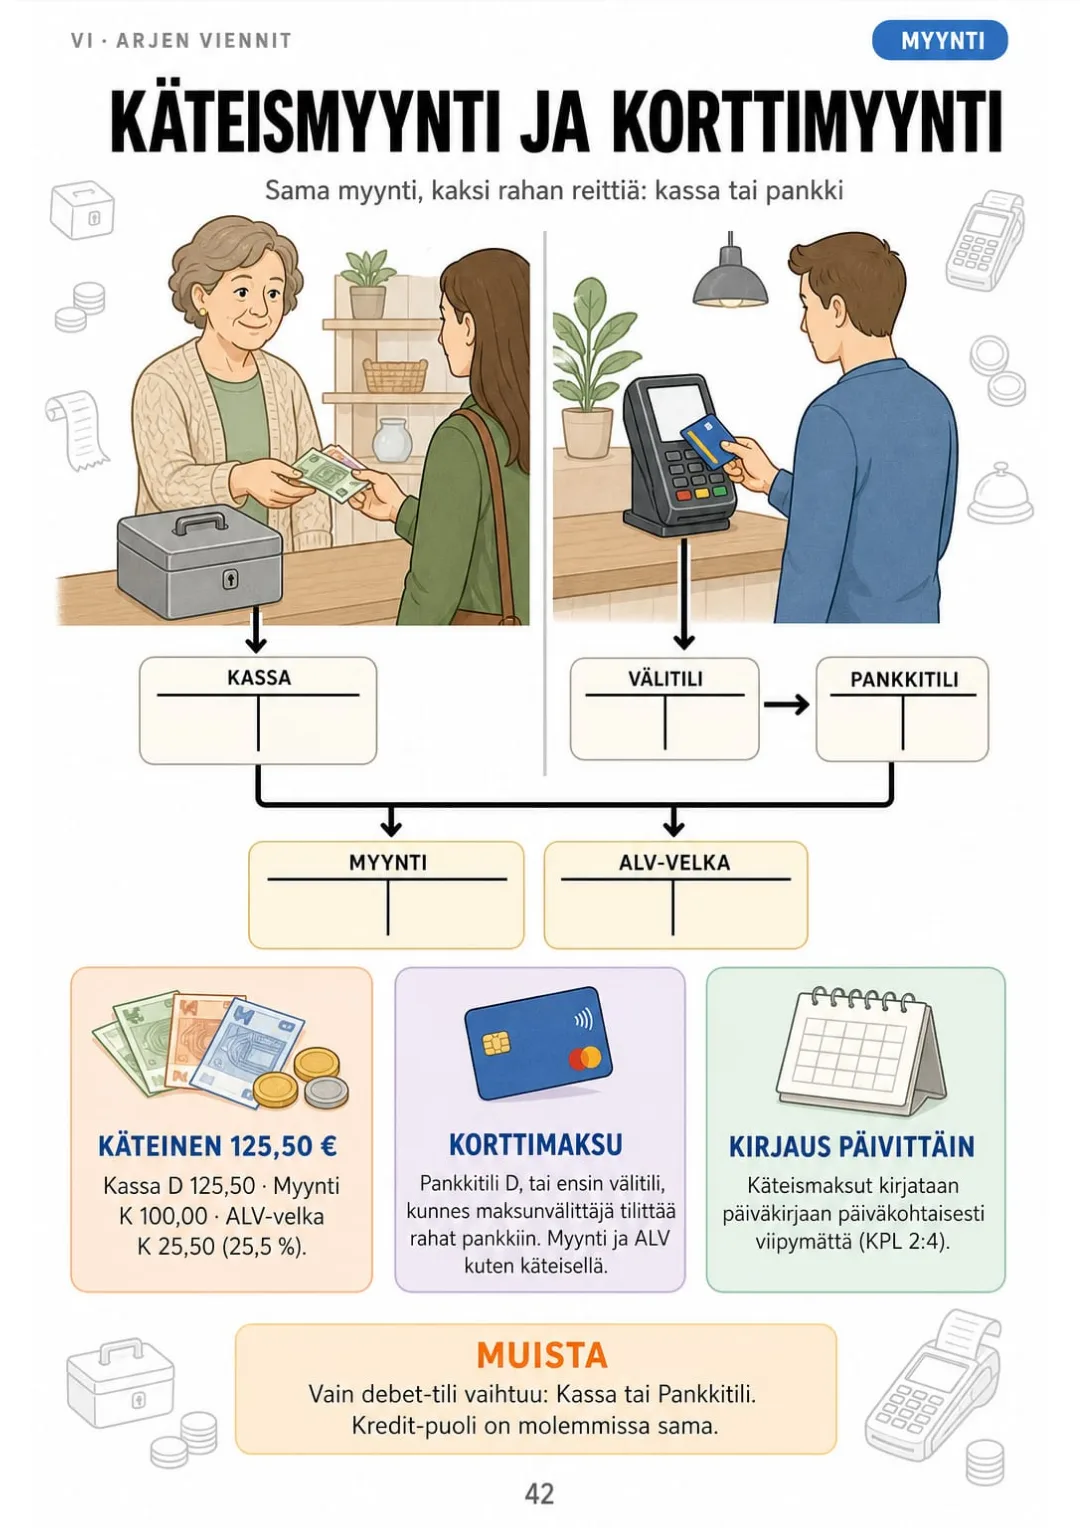
Käteismyynti 125,50 €: Kassa D, Myynti K 100,00, ALV-velka K 25,50.
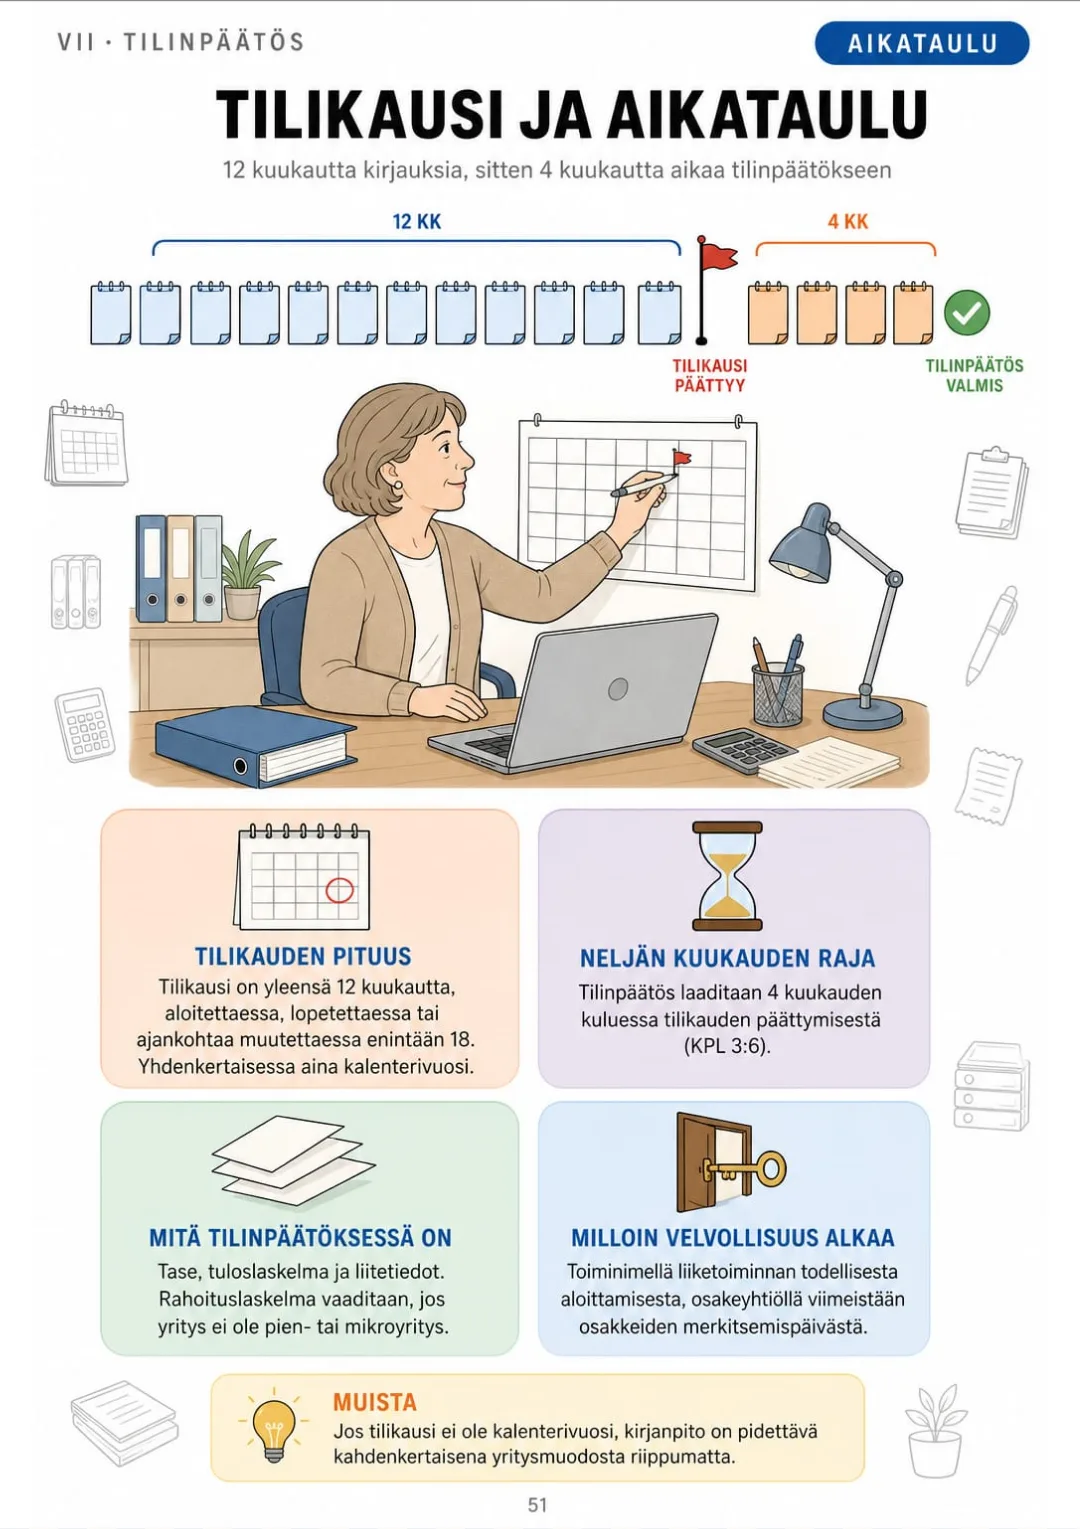
Tilikausi yleensä 12 kk, tilinpäätös 4 kuukauden kuluessa
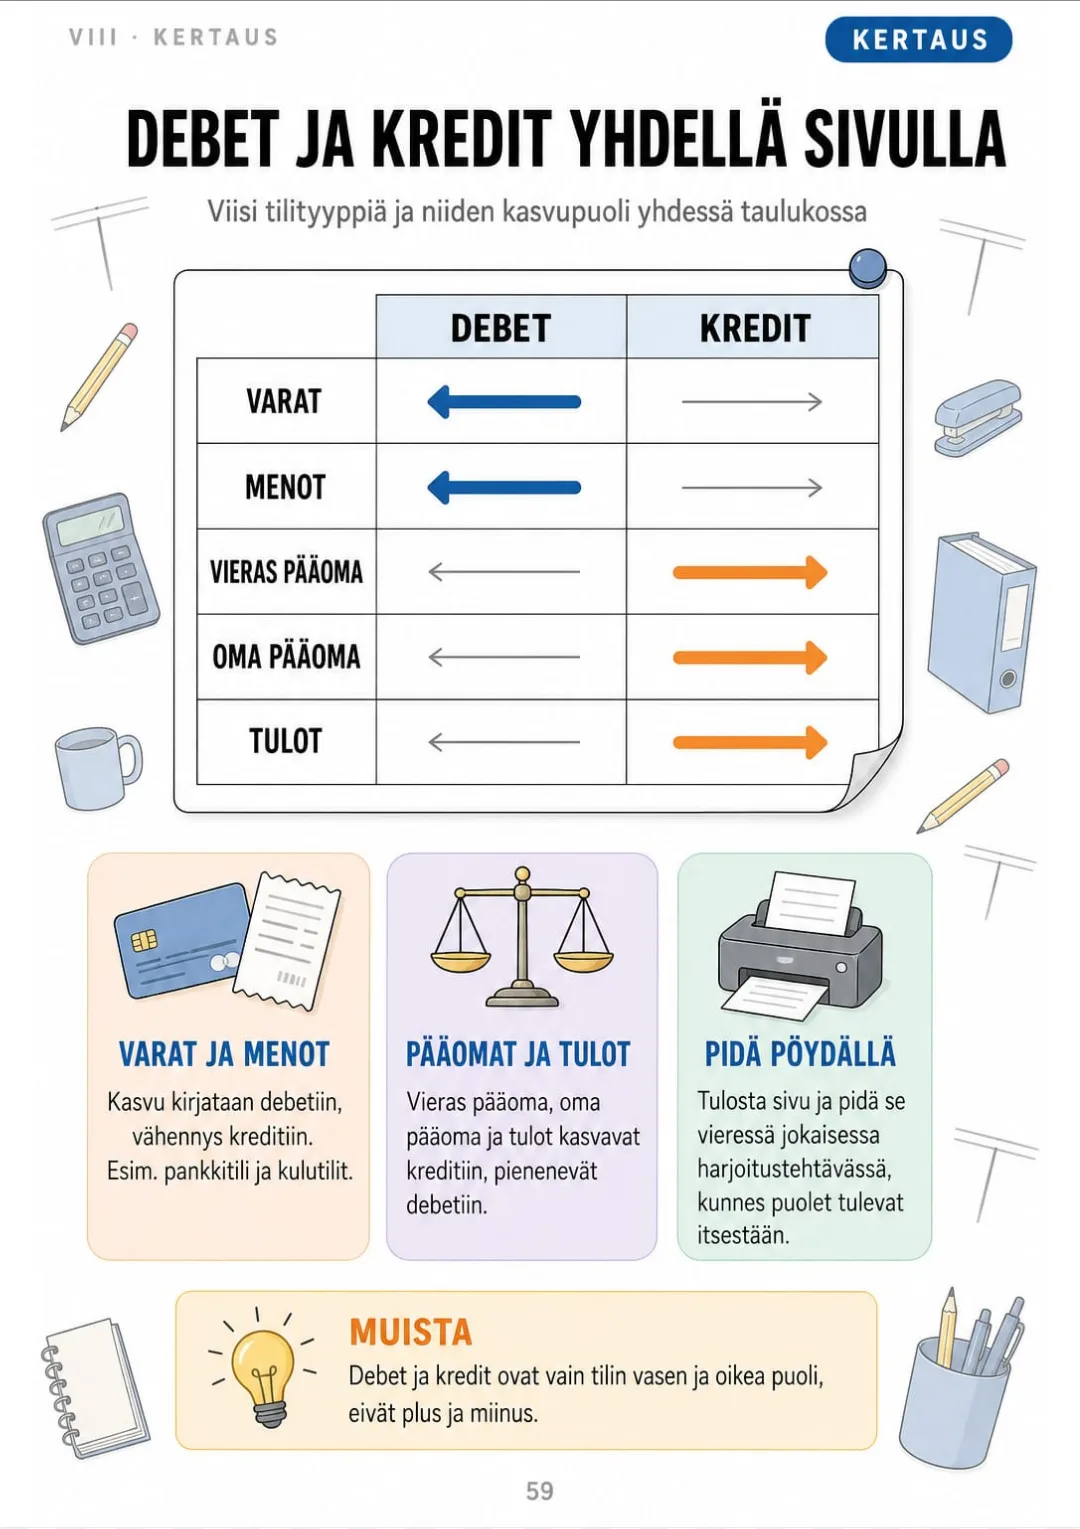
Varat ja menot kasvavat debetiin; vieras pääoma, oma pääoma ja tulot kreditiin.

Pyyhkäise nähdäksesi lisää →

Nämä ovat oikeita sivuja kirjasta. Sisältö on täydellinen: 8 osaa ja 60 aihetta.

Vika ei ole sinussa. Vika on siinä, miten asia sinulle selitettiin.

Edessäsi on tenttitehtävä: avaava tase ja kolme liiketapahtumaa. Laadit uuden taseen, ja vastaavaa ja vastattavaa eroavat 2 000 eurolla. Et tiedä, mistä ero tulee.

Kurssikirjassa tase selitetään kappaleina: pysyvät ja vaihtuvat vastaavat, oma ja vieras pääoma, tasekaava. Sanat ovat tuttuja, mutta kuvaa siitä, miksi puolten pitää olla tasan, ei synny.

Vastaavaa yhteensä = vastattavaa yhteensä, aina

Tässä kirjassa tase on vaaka. Vasemmassa kupissa on vastaavaa – koneet, varasto, kassa – ja oikeassa vastattavaa: oma pääoma ja velat. Vastaavaa yhteensä on aina yhtä suuri kuin vastattavaa yhteensä. Kun vaaka kallistuu, näet heti, kummalta puolelta euro puuttuu.

Oma sivunsa on myös T-tilillä, tuloslaskelman portailla, ALV:n kahdella laatikolla, käteismyynnin viennillä ja tilinpäätöksen aikataululla.

Seuraavassa tehtävässä piirrät vaa'an marginaaliin, katsot, kummalle puolelle euro kuuluu, ja saat taseen täsmäämään avaamatta kurssikirjaa.

VERTAA ITSE

Sama aihe, kaksi tapaa opiskella

TÄMÄN SIJAAN
  • Kurssikirja: riviä rivin perään
  • Tilit ja viennit selitettynä pelkin sanoin
  • Menet tenttiin epävarmana
Tili on kirjanpidon perusyksikkö, jolle kirjataan samanlaatuiset liiketapahtumat. Tilin perinteinen esitysmuoto on niin sanottu T-tili, jonka yläosaan merkitään tilin nimi tai numero. Tilin vasenta puolta kutsutaan debet-puoleksi ja oikeaa puolta kredit-puoleksi. Kahdenkertaisessa kirjanpidossa jokainen liiketapahtuma kirjataan vähintään kahdelle tilille siten, että debet-merkintöjen summa vastaa kredit-merkintöjen summaa. Tilin saldo määritetään vähentämällä pienemmän puolen summa suuremman puolen summasta, ja saldo merkitään sille puolelle, jonka summa on pienempi, jotta tilin molemmat puolet päättyvät samaan loppusummaan.
VALITSE TÄMÄ
  • T-tili yhtenä piirroksena
  • Puolet ja saldo laatikossa
  • Näet sen ja ymmärrät sen
T-tili: nimi ylös, debet vasemmalle, kredit oikealle, saldo = suurempi puoli − pienempi.
SISÄLLYS

Katso sisällys: 8 osaa ja 60 aihetta

Perusta, T-tili ja neljän kysymyksen menetelmä, tase, tuloslaskelma, arvonlisävero, arjen liiketapahtumat, tilinpäätös ja kertaus ennen tenttiä: 64 sivua, kaikki kuvitettuja.

IKirjanpidon perusta · s. 5–11
  1. Miksi kirjanpito on olemassa
  2. Liiketapahtuma: mikä kirjataan
  3. Tosite: ei vientiä ilman todistetta
  4. Yksinkertainen vai kahdenkertainen
  5. Debet ja kredit ovat vain puolia
  6. Päiväkirja ja pääkirja
  7. Suoriteperuste ja maksuperuste
IIT-tili ja neljän kysymyksen menetelmä · s. 12–19
  1. T-tili: tili on T-kirjain
  2. Viisi tilityyppiä yhdessä kuvassa
  3. Kumpi puoli kasvattaa tiliä
  4. Kysymys 1: mitkä tilit liikkuvat?
  5. Kysymys 2: kasvaako vai pieneneekö?
  6. Kysymys 3: debet vai kredit?
  7. Kysymys 4: täsmääkö summa?
  8. Menetelmä kokonaisuudessaan: yksi myynti
IIITase: vaaka, jonka pitää olla tasan · s. 20–26
  1. Tase on vaaka
  2. Vastaavaa: pysyvät ja vaihtuvat
  3. Vastattavaa: oma ja vieras pääoma
  4. Avaava tase: kun kaikki alkaa
  5. Neljä tapaa, joilla tase liikkuu
  6. Toiminimen yksityistili
  7. Tasekirjan lukeminen yhdellä silmäyksellä
IVTuloslaskelma: mihin raha meni · s. 27–33
  1. Tuloslaskelma on porraskaavio
  2. Liikevaihto ja muut tuotot
  3. Materiaalit ja palvelut
  4. Henkilöstökulut
  5. Poistot ja liiketoiminnan muut kulut
  6. Rahoituserät, tilinpäätössiirrot ja verot
  7. Tulos-tilit nollautuvat, tase jatkuu
VArvonlisävero kahtena laatikkona · s. 34–41
  1. ALV: yritys on vain välikäsi
  2. Verokannat Suomessa
  3. Veroton ja verollinen hinta
  4. Ostolasku, jossa on ALV
  5. Myyntilasku, jossa on ALV
  6. Kauden ALV-tilitys
  7. Kun ALV:tä ei saa vähentää
  8. Käännetty verovelvollisuus ja EU-ostot
VIArjen liiketapahtumat neljällä kysymyksellä · s. 42–50
  1. Käteismyynti ja korttimyynti
  2. Ostolaskun maksaminen
  3. Asiakkaan maksu myyntisaamiseen
  4. Hyvityslasku ja palautus
  5. Palkan kirjaus
  6. Käyttöomaisuuden hankinta
  7. Poiston laskeminen
  8. Laina: nosto, lyhennys ja korko
  9. Vienti, jossa on kolme tiliä
VIITilinpäätös askel askeleelta · s. 51–58
  1. Tilikausi ja aikataulu
  2. Koetase: täsmääkö kaikki ennen loppua
  3. Jaksotukset: siirtosaamiset ja siirtovelat
  4. Varaston muutos
  5. Poistot tilinpäätöksessä
  6. Tulos-tilien päättäminen
  7. Pien- ja mikroyrityksen keventäminen
  8. Säilytysajat ja tase-erittelyt
VIIIKertaus ennen tenttiä · s. 59–64
  1. Debet ja kredit yhdellä sivulla
  2. Neljä kysymystä muistikorttina
  3. Yleisimmät virheet ennen ja jälkeen
  4. ALV-tarkistuslista
  5. Näin luet tilitoimiston raportit
  6. Tenttipäivän tarkistuslista

Yksi sivu, yksi aihe, kaikki selvää

Ajattele asiaa näin:

Toimistolle tulee ostolasku: 1 255 euroa, josta 255 euroa on arvonlisäveroa. Sinun pitää kirjata se, ja tilitoimisto tarkistaa viennin.

Kirjassa avaat ostolaskun sivun, jossa ALV on kaksi laatikkoa: ostojen ALV toisessa, myynnin ALV toisessa. Näet, että 255 euroa on vähennettävää veroa eikä kulua, ja neljä kysymystä vie viennin loppuun samassa järjestyksessä.

Myynnin ALV − ostojen ALV = maksettava tai palautettava vero

Sama toimii palkan kirjauksessa, poiston laskemisessa, hyvityslaskussa, lainan lyhennyksessä ja jaksotuksissa: jokaisella on oma sivunsa.

Kahdenkertainen kirjanpito kuvina on 8 osaa ja 60 aihetta, kaikki piirrettynä, ja lopussa on kertaus ennen tenttiä: muistikortit, yleisimmät virheet ja tarkistuslistat.

Sitä, minkä näet piirrettynä, sinun ei tarvitse opetella ulkoa.

Tämän löydät kirjasta ”Kahdenkertainen kirjanpito kuvina”:

Is. 5–11

Kirjanpidon perusta

Miksi kirjanpito on olemassa, mikä on liiketapahtuma, tosite, debet ja kredit puolina, päiväkirja ja pääkirja, suorite- ja maksuperuste.

IIs. 12–19

T-tili ja neljän kysymyksen menetelmä

T-tili, viisi tilityyppiä, kumpi puoli kasvattaa tiliä ja neljä kysymystä yksi kerrallaan – lopuksi yksi myynti alusta loppuun.

IIIs. 20–26

Tase: vaaka, jonka pitää olla tasan

Tase vaakana, vastaavaa ja vastattavaa, avaava tase, neljä tapaa, joilla tase liikkuu, toiminimen yksityistili ja tasekirjan lukeminen.

IVs. 27–33

Tuloslaskelma: mihin raha meni

Tuloslaskelma porraskaaviona: liikevaihto, materiaalit ja palvelut, henkilöstökulut, poistot, rahoituserät, tilinpäätössiirrot ja verot.

Vs. 34–41

Arvonlisävero kahtena laatikkona

ALV välikätenä, verokannat Suomessa, veroton ja verollinen hinta, osto- ja myyntilaskut, kauden tilitys, vähennyskelvoton ALV ja EU-ostot.

VIs. 42–50

Arjen liiketapahtumat neljällä kysymyksellä

Käteis- ja korttimyynti, ostolaskun maksu, asiakkaan maksu, hyvityslasku, palkka, käyttöomaisuus, poisto, laina ja kolmen tilin vienti.

VIIs. 51–58

Tilinpäätös askel askeleelta

Tilikausi ja aikataulu, koetase, jaksotukset, varaston muutos, poistot, tulostilien päättäminen, pienyrityksen kevennykset ja säilytysajat.

VIIIs. 59–64

Kertaus ennen tenttiä

Debet ja kredit yhdellä sivulla, neljä kysymystä muistikorttina, yleisimmät virheet, ALV-tarkistuslista, tilitoimiston raportit ja tenttipäivän lista.

Kirjan lopussa: Kertausosa ennen tenttiä: muistikortit, yleisimmät virheet ja tarkistuslistat.

Lisäksi: 2 lahjakirjaa

Harjoituskirja: tenttityyppiset kirjaustehtävät ratkaisuineen

BONUS 1: ”Harjoituskirja: tenttityyppiset kirjaustehtävät ratkaisuineen”

Erikseen ostettuna: 17,90 US$

Kirjaat liiketapahtumat itse T-tileille ja tarkistat jokaisen ratkaisun vaihe vaiheelta, samalla neljän kysymyksen menetelmällä.

Kertauskortit ja aloittelijan yleisimmät virheet

BONUS 2: ”Kertauskortit ja aloittelijan yleisimmät virheet”

Erikseen ostettuna: 14,90 US$

Tilien puolet, ALV-viennit ja tilinpäätöksen vaiheet yhdellä silmäyksellä – ja yleisimmät virheet ennen/jälkeen-piirroksina, jotta tunnistat ne omista kirjauksistasi.

Kahdenkertainen kirjanpito kuvina ja 2 lahjakirjaa

  • Kahdenkertainen kirjanpito kuvina: 64 kuvitettua sivua63 US$
  • BONUS 1: Harjoituskirja: tenttityyppiset kirjaustehtävät ratkaisuineen17,90 US$
  • BONUS 2: Kertauskortit ja aloittelijan yleisimmät virheet14,90 US$
  • Korkearesoluutioinen PDF tulostamista vartenSisältyy
Kokonaisarvo 95,80 US$
SINUN HINTASI:
27 US$
SÄÄSTÄT 68,80 US$
KYLLÄ, HALUAN SEN HINTAAN 27 US$

📄 Kyseessä on digitaalinen PDF-kirja: se tulee sähköpostiisi, mitään ei lähetetä paperisena.

Turvallinen ostosSalattu maksu30 päivän takuu

PDF sähköpostiisi: Lähetämme kirjan ”Kahdenkertainen kirjanpito kuvina” PDF-muodossa sähköpostiisi, ja lisäksi molemmat lahjakirjat. Maksat kerran: ei eriä eikä lisäkuluja.

Kenelle kirja on tarkoitettu

Opiskelet merkonomiksi tai tradenomiksi

Opiskelet merkonomiksi tai tradenomiksi

Kun luet töiden jälkeen, jokainen aihe on yksi sivu ja yksi piirros, ja jokaisen viennin teet samoilla neljällä kysymyksellä.

Tentti tai näyttö lähestyy

Tentti tai näyttö lähestyy

Kertausosa, muistikortit ja harjoituskirjan kirjaustehtävät näyttävät viimeisinä viikkoina, mikä on vielä epävarmaa.

Teet jo töitä taloushallinnossa tai omassa yrityksessä

Teet jo töitä taloushallinnossa tai omassa yrityksessä

Tase, tuloslaskelma ja ALV-tilitys aukeavat yhdellä silmäyksellä, ja tilitoimiston raportit ymmärrät ennen palaveria.

Kaikki, mitä saat tänään

95,80 US$27 US$
KYLLÄ, HALUAN SEN HINTAAN 27 US$

📄 Kyseessä on digitaalinen PDF-kirja: se tulee sähköpostiisi, mitään ei lähetetä paperisena.

30PÄIVÄN
TAKUU

30 päivän takuu

Kokeile kirjaa ”Kahdenkertainen kirjanpito kuvina” lahjakirjojen kanssa: sinulla on 30 päivää aikaa.

Palautamme kaikki rahat, jos tiedosto ei aukea, kirja ei ole sitä, mitä näet täällä, sinulta on veloitettu kahdesti tai sähköposti ei tule perille. Riittää, että kirjoitat meille.

Maksat vain kerran. Ei tilausta.

Usein kysyttyä

Sopiiko tämä minulle, jos en ole koskaan opiskellut kirjanpitoa?

Sopii. Kirja alkaa siitä, miksi kirjanpito on olemassa ja mikä on liiketapahtuma. Jokainen käsite on piirros, ja menetelmä pysyy samana alusta loppuun.

Mistä sisältö on peräisin?

Sisältö on tarkistettu kirjanpitolaista (1336/1997), kirjanpitoasetuksesta, pien- ja mikroyritysasetuksesta, arvonlisäverolaista, Verohallinnon ohjeista ja Kirjanpitolautakunnan (KILA) yleisohjeista. Esimerkit ovat euroina, yleinen verokanta on 25,5 %, ja tilien nimet ovat samat kuin suomalaisissa kurssikirjoissa: Ostot, Myynti, Ostojen ALV, ALV-velka, Kassa.

Onko tämä virallista materiaalia?

Ei. Se on itsenäinen kuvitettu oppikirja. Sitä ei ole hyväksynyt Verohallinto, Taloushallintoliitto eikä mikään oppilaitos, eikä siitä saa todistusta tai opintopisteitä. Se on apu, jolla opiskelet tenttiin tai näyttöön.

Korvaako kirja kurssin tai koulutuksen?

Ei. Se kulkee kurssikirjan ja opetuksen rinnalla: kun kurssikirjan kappale ei aukea, avaat saman aiheen tästä yhtenä piirroksena. Jos tilitoimisto hoitaa kirjanpitosi, kirja ei tee sitä puolestasi, mutta näet, mitä tase, tuloslaskelma ja ALV-laskelma kertovat.

Ovatko harjoitustehtävät samoja kuin tentissä?

Eivät. Tehtävät on kirjoitettu tätä kirjaa varten tenttityyppisiksi, mutta ne eivät ole minkään oppilaitoksen tai tutkinnon virallisia tehtäviä.

Miten ja mihin saan kirjan?

Kirja ja 2 lahjakirjaa tulevat PDF-tiedostoina sähköpostiin, jonka annat maksaessasi.

Pitääkö maksaa joka kuukausi?

Ei. Maksat kerran, eikä mitään tilausta ole.

Voinko saada kirjan paperisena?

Ei, kirja on PDF. Sen voi tulostaa A4-paperille kotona tai kopiolaitoksessa, kokonaan tai vain tarvitsemasi sivut.

Miten palautus toimii?

30 päivän takuu: jos tiedosto ei aukea, sisältö ei vastaa tuotesivun kuvausta, sinulta on veloitettu kahdesti tai sähköposti ei koskaan tullut perille, kirjoita meille, niin palautamme koko summan.

Miten rahojen palautus toimii?

Sinulla on 30 päivää. Palautamme kaikki rahat, jos tiedosto ei aukea, kirja ei ole sitä, mitä näet tällä sivulla, sinulta on veloitettu kahdesti tai sähköposti ei tule perille: riittää, että kirjoitat meille.
Ennen kuin suljet sivun

Ei enää lukemista, joka ei jää mieleen.

T-tilin puolet näet piirrettynä, ja se on siinä.

Menet tenttiin tietäen, missä kukin asia on.

Kuvien avulla oppii nopeammin.

Kirja on tässä alla.

Kertamaksu: 27 US$ · Takuu: 30 päivää · PDF sähköpostiisi

KYLLÄ, HALUAN SEN HINTAAN 27 US$

📄 Kyseessä on digitaalinen PDF-kirja: se tulee sähköpostiisi, mitään ei lähetetä paperisena.